C24 Bank

- 9.27K Bewertungen
- 4,5
- Downloads
- 1.000.000+
 Analyse von Mobxio
Hey, Leute! Heute habe ich mich in die Welt von C24 Bank gestürzt, einer App, die verspricht, das Bankgeschäft auf ein neues Level zu heben. Ich war neugierig, ob sie wirklich das hält, was sie verspricht, und habe die App auf Herz und Nieren geprüft. Lasst uns mal schauen, was C24 Bank wirklich draufhat.
Was ich von einer Banking-App im Alltag erwarte
Bei einer Finanz-App zählt für mich nicht, wie viele Menüpunkte sie anbietet, sondern ob ich typische Fragen ohne Umwege beantworten kann: Was ist gerade verfügbar? Welche Ausgaben fallen regelmäßig an? Und kann ich mein Geld so organisieren, dass ich nicht erst am Monatsende überrascht werde? Genau an dieser Stelle ist die Verbindung aus Konto und Ausgabenübersicht interessant. Statt den Kontostand nur als einzelne Zahl zu betrachten, kann man wiederkehrende Bewegungen und kleinere Einkäufe im Zusammenhang sehen.
Das ist besonders hilfreich, wenn man bislang mehrere Apps oder Notizen genutzt hat, um den Überblick zu behalten. Ich würde die C24-App daher zuerst als mögliche zentrale Anlaufstelle betrachten, nicht automatisch als perfekte Lösung für jede Finanzaufgabe. Wer vor allem ein unkompliziertes Konto sucht und nebenbei einen besseren Blick auf Ausgaben gewinnen möchte, hat einen anderen Bedarf als jemand, der detaillierte Tabellen, individuelle Buchhaltung oder eine umfassende Vermögensplanung benötigt.
Als Finanz-App wird sie von der C24 Bank GmbH entwickelt. Sie ist kostenlos erhältlich und richtet sich laut Altersfreigabe an Nutzer ab null Jahren. Bei einer Banking-Anwendung bedeutet das natürlich nicht, dass Kinder selbstständig ein Konto nutzen sollten; entscheidend bleiben die jeweiligen Konto- und Vertragsbedingungen. Für mich ist der praktische Punkt vielmehr, dass die App ohne Kaufpreis ausprobiert werden kann, bevor man entscheidet, ob die Arbeitsweise zum eigenen Alltag passt.
Der aktuelle Eindruck: Konto und Überblick zusammen
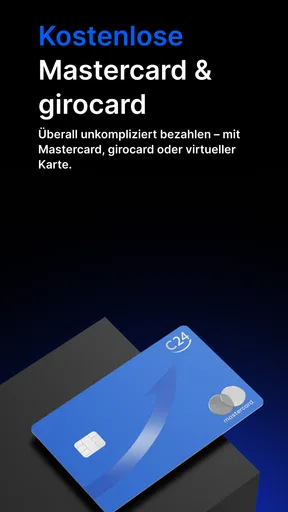
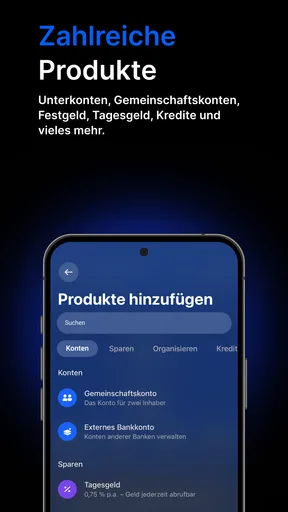
Der Kern des Angebots ist ein kostenloses Konto mit Mastercard, ergänzt um eine Ausgabenanalyse und weitere Funktionen. Das unterscheidet die App von reinen Haushaltsbuch-Anwendungen, bei denen man Buchungen oft manuell eintragen oder ein bestehendes Konto separat verbinden muss. Hier liegen Banking und finanzielle Übersicht näher beieinander. Wer bisher seine Kartenzahlungen in einer Banking-App geprüft und die Monatsausgaben an anderer Stelle sortiert hat, kann von diesem gebündelten Ansatz profitieren.
Gleichzeitig sollte man eine automatische Übersicht nicht mit einer persönlichen Finanzberatung verwechseln. Kategorien können helfen, Muster sichtbar zu machen, aber sie entscheiden nicht, ob eine Ausgabe sinnvoll war. Ich würde die Analyse eher als Werkzeug für gute Fragen nutzen: Welche Bereiche schwanken besonders? Welche Belastungen wiederholen sich? Wo lohnt es sich, genauer hinzuschauen? Der Gewinn entsteht erst, wenn man die Beobachtungen regelmäßig prüft und daraus eigene Entscheidungen ableitet.
Für die Auswahl zwischen dieser App und einer klassischen Bank-App ist deshalb die eigene Priorität entscheidend. Wenn du ohnehin ein Konto suchst und einen schnellen Überblick über deine Ausgaben möchtest, ist die Kombination naheliegend. Wenn dein bestehendes Konto alle wichtigen Aufgaben zuverlässig erledigt und du nur eine gelegentliche Auswertung brauchst, kann ein Kontowechsel mehr Aufwand als Nutzen bedeuten. In dem Fall würde ich zuerst prüfen, ob die Funktionen im Alltag tatsächlich eine Lücke schließen.
Weitere spannende Beiträge

UNO!™ im Stresstest: Wie verlässlich bleibt das Spiel, wenn die Runde kippt?

Happy Color zeigt, warum mobile Spiele heute auch Ruhe bieten

TikTok Lite im Stresstest: Was passiert, wenn Videos nicht laden?

Opera News statt Google News: Besserer Nachrichtenfluss oder weniger Kontrolle?

1Weather im Test: Wie gut hilft die App bei der nächsten Entscheidung?

Universal-TV-Fernbedienung richtig einrichten: Das Handy als praktische Schaltzentrale
Erste Eindrücke und Benutzeroberfläche
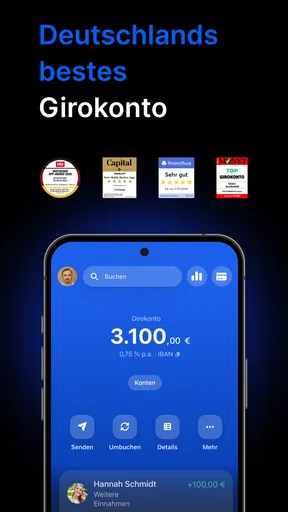
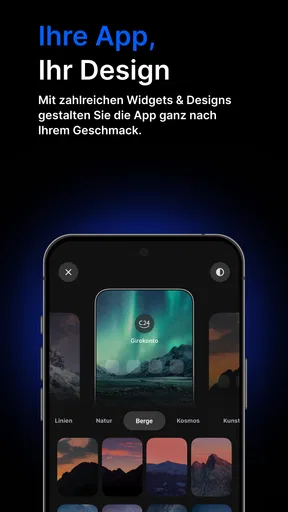
Beim ersten Öffnen der App fällt sofort auf, wie modern und aufgeräumt das Design ist. Keine überladenen Menüs oder verwirrenden Buttons – alles ist schön übersichtlich. Die Farbgebung ist angenehm fürs Auge und die Bedienung ist super intuitiv. Man merkt, dass die Entwickler hier wirklich Wert auf Benutzerfreundlichkeit gelegt haben.
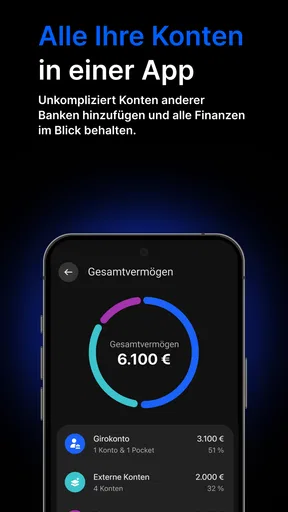
Das Dashboard zeigt direkt die wichtigsten Infos an: Kontostand, letzte Transaktionen und ein paar personalisierte Tipps zur Verbesserung der Finanzen. Es ist alles da, was man braucht, ohne dass man sich durch zig Menüs klicken muss. Das ist definitiv ein Pluspunkt!
Funktionen, die überzeugen
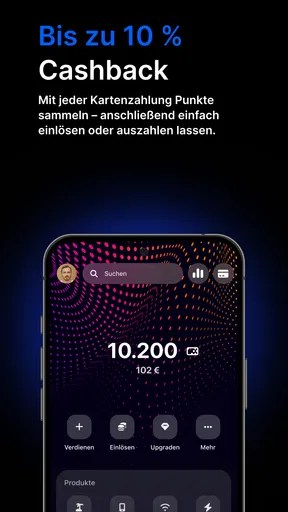
Jetzt kommen wir zu den Funktionen, die wirklich den Unterschied machen. Die App bietet nicht nur die Standardfeatures wie Überweisungen oder Daueraufträge, sondern auch einige echt coole Extras:
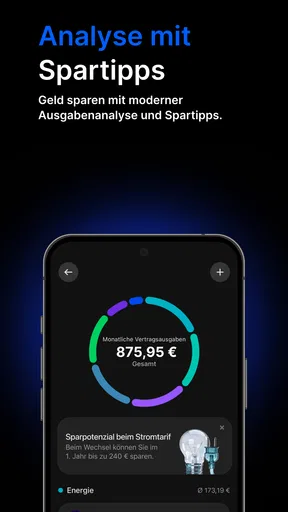
- Automatische Kategorisierung: Alle Ausgaben werden automatisch in Kategorien eingeteilt. Das hilft ungemein, den Überblick über die eigenen Finanzen zu behalten.
- Sparziele: Mit der App kann man ganz einfach Sparziele festlegen und seinen Fortschritt verfolgen. Ob für den nächsten Urlaub oder ein neues Auto – die Motivation steigt, wenn man den Fortschritt sieht.
- Finanzanalysen: Die App bietet detaillierte Analysen der Finanzen und gibt nützliche Tipps, wie man seine Ausgaben optimieren kann.
Besonders die Sparziele finde ich klasse. Es ist motivierend zu sehen, wie man seinem Ziel näher kommt. Und die Analysen sind goldwert, wenn man ein wenig mehr Kontrolle über seine Finanzen haben möchte.
So wird die Auswertung im Alltag nützlich
Ein konkreter Ablauf macht den Nutzen greifbarer: Nach einem normalen Einkaufstag würde ich nicht jede einzelne Buchung sofort bewerten. Sinnvoller ist ein kurzer Wochencheck. Ich sehe mir an, ob die automatisch zugeordneten Ausgaben plausibel wirken, und achte besonders auf wiederkehrende Zahlungen oder ungewöhnlich hohe Beträge. Wenn eine Buchung in einer unpassenden Kategorie landet, sollte man sie nicht als unumstößliche Wahrheit behandeln. Die Kategorisierung spart Sortierarbeit, ersetzt aber nicht den eigenen Blick.
Ein zweiter praktischer Einsatz ist die Vorbereitung auf einen größeren Wunsch. Für einen Urlaub kann ein Sparziel helfen, den Fortschritt sichtbar zu machen. Ich würde dafür zunächst einen realistischen Betrag festlegen und dann in regelmäßigen Abständen prüfen, ob das Ziel zum übrigen Budget passt. Das ist hilfreicher, als nur auf eine Fortschrittsanzeige zu schauen: Sie motiviert, aber sie sagt nicht automatisch, welche monatliche Summe neben Miete, Rechnungen und Alltag wirklich tragbar ist.
Auch bei wechselnden Ausgaben ist die Analyse am nützlichsten, wenn man nicht vorschnell Schlüsse zieht. Ein teurer Monat kann durch eine einzelne besondere Anschaffung entstehen und muss nicht bedeuten, dass sich eine dauerhafte Gewohnheit eingeschlichen hat. Ich würde deshalb mehrere Wochen oder Monate vergleichen, bevor ich mein Budget stark ändere. So wird die App eher zu einem ruhigen Kontrollinstrument als zu einer Quelle unnötiger Alarmstimmung.
Für wen sich der gebündelte Ansatz eignet
Am ehesten sehe ich die App bei Menschen, die ihr Banking überwiegend am Smartphone erledigen und neben dem Kontostand auch verstehen möchten, wohin das Geld fließt. Dazu gehören etwa Berufseinsteiger, die zum ersten Mal regelmäßig ihre Monatsausgaben planen, oder Haushalte, die ein Sparziel im Blick behalten wollen. Wer beim Bezahlen häufig mit Karte arbeitet, kann von der Verbindung zwischen Kontobewegungen und Analyse besonders profitieren, weil weniger manuelles Nachtragen nötig ist.
Weniger passend ist sie für jemanden, der eine Bank-App vor allem als Zugang zu vielen komplexen Finanz- oder Unternehmensabläufen braucht. Ebenso sollte man nicht allein wegen einer übersichtlichen Oberfläche wechseln, wenn wichtige bestehende Bankverbindungen, persönliche Abläufe oder gewohnte Dienstleistungen anderswo besser funktionieren. Für sehr genaue Haushaltsplanung kann ein spezialisiertes Budget-Werkzeug mit frei definierbaren Regeln geeigneter sein; für einfache Kontoführung kann wiederum die App der bisherigen Bank völlig ausreichen.
Vor einem Wechsel würde ich eine kleine Bestandsaufnahme machen: Welche regelmäßigen Zahlungen laufen über das bisherige Konto? Welche Karte ist bei Abos hinterlegt? Wo gehen Gehalt oder andere wiederkehrende Zahlungen ein? Das ist keine Besonderheit dieser App, sondern die praktische Seite jedes Kontowechsels. Wer diese Liste vorher durchgeht, kann besser einschätzen, ob die zusätzliche Ausgabenübersicht den organisatorischen Aufwand wert ist.
Einordnung im Vergleich zu anderen Finanz-Apps
Im Vergleich zu einer traditionellen Banking-App liegt der erkennbare Reiz hier darin, dass Konto und Ausgabenanalyse zusammen gedacht sind. Eine klassische Bank-App kann bei vertrauten Abläufen und bestehenden Bankbeziehungen die bequemere Wahl sein, bietet aber nicht zwangsläufig dieselbe Art, Ausgaben als Muster zu betrachten. Ein separates Haushaltsbuch wiederum kann mehr Raum für individuelle Planung bieten, verlangt dafür häufig zusätzliche Pflege oder eine gesonderte Einrichtung. Die C24-Lösung sitzt zwischen diesen Ansätzen: Sie will den täglichen Kontozugang mit einem verständlicheren Blick auf das Ausgabeverhalten verbinden.
Das ist kein automatischer Sieg über jede Alternative. Wer seine Finanzen bereits in einer Tabellenkalkulation sauber plant, wird durch Kategorien allein vermutlich wenig verändern. Wer dagegen bisher nur gelegentlich den Kontostand prüft, kann gerade durch den niedrigeren Aufwand anfangen, regelmäßiger hinzusehen. Für mich ist die entscheidende Frage nicht, welche App die längste Funktionsliste hat, sondern ob die Übersicht in einer normalen Woche tatsächlich geöffnet und genutzt wird.
Bei der Entscheidung zwischen kostenloser Nutzung und einem vertrauten bestehenden Konto sollte man außerdem den praktischen Wert eigener Gewohnheiten berücksichtigen. Ein Wechsel bringt nur dann einen Vorteil, wenn die neue Oberfläche, die Karte und die Analyse in den persönlichen Alltag passen. Es lohnt sich, zuerst die Funktionen zu testen, die man tatsächlich braucht, statt sich von einer langen Liste möglicher Möglichkeiten leiten zu lassen.
Versionen, Entwicklung und was sich daraus ableiten lässt
Die App ist seit dem 8. Oktober 2020 verfügbar und wird inzwischen in Version 3.50.0.8 geführt. Das zeigt, dass es sich nicht um einen gerade erst gestarteten Versuch handelt, sondern um ein Produkt, das über einen längeren Zeitraum weiterentwickelt wurde. Daraus lässt sich jedoch nicht ableiten, welche konkrete Funktion wann hinzugekommen ist oder wie sich einzelne Abläufe verändert haben. Ich würde Versionsnummer und Erscheinungsdatum deshalb als Orientierung für die Produktgeschichte sehen, nicht als Beleg für eine bestimmte Neuerung.
Für bestehende Nutzer ist bei jeder Weiterentwicklung vor allem wichtig, dass vertraute Handgriffe verständlich bleiben: den Kontostand prüfen, eine Buchung finden und die eigene Auswertung lesen. Wenn du die App bereits nutzt, ist es sinnvoll, nach Aktualisierungen kurz zu prüfen, ob sich wichtige Ansichten oder Abläufe geändert haben, bevor du sie dringend unterwegs brauchst. Wer neu einsteigt, sollte sich zunächst mit den Grundschritten vertraut machen und die Funktionen nach Bedarf erkunden, statt alles auf einmal einzurichten.
Die breite Nutzung spricht dafür, dass viele Menschen das Angebot zumindest ausprobieren oder regelmäßig verwenden: Die App hat über 500.000 Installationen, eine durchschnittliche Bewertung von 4,7 bei rund 53.000 Bewertungen und ungefähr 8.700 Rezensionen. Solche Zahlen können bei der Orientierung helfen, sind aber kein Ersatz für die eigene Prüfung. Banking ist stark von persönlichen Anforderungen abhängig; eine gute allgemeine Bewertung beantwortet nicht, ob genau deine Zahlungsabläufe und Erwartungen abgedeckt sind.
Sicherheit, Vertrauen und vernünftige Grenzen
Bei einer Finanz-App reicht ein angenehmes Design für mein Vertrauen nicht aus. Ich achte darauf, die App nur über offizielle Bezugswege zu installieren, mein Gerät aktuell zu halten und Zugangsdaten nicht mit anderen zu teilen. Außerdem prüfe ich neue oder ungewohnte Zahlungsaufforderungen sorgfältig, statt sie allein deshalb für legitim zu halten, weil sie in einer vertrauten Umgebung auftauchen. Solche Gewohnheiten sind bei jeder Banking-App wichtig und nehmen der Bequemlichkeit nichts weg.
Im ursprünglichen Eindruck überzeugten mich Sicherheitsgefühl und Support. Trotzdem sollte man eine positive persönliche Erfahrung nicht mit einer Garantie für jeden späteren Einzelfall verwechseln. Wenn eine Zahlung unklar ist oder ein Problem dringend geklärt werden muss, würde ich die offiziellen Kontakt- und Hilfewege in der App nutzen und die nötigen Angaben bereithalten. Für den Alltag ist es außerdem sinnvoll, wichtige Kontobewegungen regelmäßig zu prüfen, statt erst dann nachzusehen, wenn etwas nicht stimmt.
Ein weiterer Punkt ist die Rolle der automatischen Hinweise. Personalisierte Tipps können Denkanstöße liefern, sollten aber nicht blind als individuelle Finanzberatung verstanden werden. Ich würde sie als Anlass nehmen, eine Ausgabe oder ein Muster selbst zu prüfen. Wer Entscheidungen über Kredite, Anlagen oder komplizierte finanzielle Situationen treffen muss, braucht gegebenenfalls eine passendere fachliche Beratung und sollte sich nicht allein auf eine allgemeine App-Auswertung verlassen.
Was vor dem Wechsel offen geprüft werden sollte
Die wichtigste praktische Frage lautet: Passt das Konto zu den eigenen Zahlungswegen? Wer viele Abos, regelmäßige Überweisungen oder fest eingespielte Abläufe hat, sollte vor einem Wechsel prüfen, wie sich diese organisieren lassen. Ebenso lohnt es sich, die eigene Nutzung der Mastercard und die Bedeutung des Kontos im Alltag zu bedenken. Ich würde einen Wechsel nicht an einem ruhigen Wochenende vollständig beschließen, sondern zuerst die nötigen Schritte notieren und sicherstellen, dass wichtige Zahlungseingänge und Belastungen nicht übersehen werden.
Eine weitere Frage betrifft die Ausgabenanalyse: Wie viel Kontrolle möchtest du selbst ausüben? Automatische Kategorien sind bequem, aber wer jede Ausgabe nach eigenen Regeln sortieren oder detaillierte gemeinsame Budgets verwalten möchte, sollte vorab testen, ob die vorhandenen Ansichten dafür genügen. Für eine Person, die lediglich erkennen will, ob die Ausgaben im Monat steigen, ist eine einfache Übersicht oft genau richtig. Für eine sehr kleinteilige Planung kann ein ergänzendes Werkzeug sinnvoller bleiben.
Und was, wenn du die App nur für gelegentliche Überweisungen brauchst? Dann könnte der zusätzliche Analysebereich für dich kaum einen Unterschied machen. Umgekehrt kann er für Menschen, die ihre Karte täglich verwenden und bisher kaum einen Überblick über Kategorien hatten, den entscheidenden Nutzen liefern. Ich würde die Entscheidung daher an zwei oder drei konkreten Aufgaben festmachen, nicht an einer abstrakten Vorstellung davon, eine „modernere“ Bank zu brauchen.
Sicherheit und Support
Ein weiterer wichtiger Punkt bei einer Banking-App ist natürlich die Sicherheit. Hier punktet C24 Bank mit modernster Verschlüsselung und einem soliden Sicherheitskonzept. Ich habe mich zu keinem Zeitpunkt unsicher gefühlt. Auch der Support ist erwähnenswert. Sollte es mal Probleme geben, ist der Kundensupport schnell zur Stelle und bietet kompetente Hilfe an.
Für mich persönlich ist das ein enormer Pluspunkt, denn gerade bei Finanzen will man sich einfach sicher fühlen.
Mein Fazit
Alles in allem bin ich wirklich begeistert von der C24 Bank App. Sie bietet nicht nur alle Funktionen, die man von einer modernen Banking-App erwartet, sondern überrascht auch mit zusätzlichen Features, die das Leben einfacher machen. Die Benutzeroberfläche ist top, die Sicherheit gewährleistet und der Support freundlich und schnell.
Falls ihr also auf der Suche nach einer neuen Banking-App seid, kann ich euch C24 Bank definitiv ans Herz legen. Es ist eine Bereicherung für jeden, der seine Finanzen im Griff behalten möchte, ohne dabei den Spaß zu verlieren.
Probiert es einfach mal aus und lasst euch überraschen!
Häufig gestellte Fragen zu C24 Bank
Was ist C24 Bank und welche Funktionen bietet sie?
C24 Bank ist eine mobile Banking-App, die Nutzern eine Vielzahl von Finanzdienstleistungen bietet, darunter Kontoführung, Überweisungen und Finanzplanung. Die App bietet auch moderne Sicherheitsfunktionen wie Zwei-Faktor-Authentifizierung und Echtzeit-Benachrichtigungen, um die Sicherheit Ihrer Finanzen zu gewährleisten.
Welche Gebühren fallen bei der Nutzung der C24 Bank an?
Die C24 Bank erhebt keine monatlichen Kontoführungsgebühren für die Standardnutzung. Es können jedoch Gebühren für bestimmte Transaktionen oder zusätzliche Services anfallen. Nutzer sollten die Gebührenübersicht auf der offiziellen Website oder in der App überprüfen, um unvorhergesehene Kosten zu vermeiden.
Ist die C24 Bank App sicher zu verwenden?
Ja, die C24 Bank App legt großen Wert auf Sicherheit. Sie verwendet fortschrittliche Verschlüsselungstechnologien und bietet Funktionen wie Fingerabdruck- und Gesichtserkennung. Zudem gibt es eine Zwei-Faktor-Authentifizierung, die zusätzlichen Schutz bietet und unautorisierte Zugriffe verhindert.
Kann ich die C24 Bank App im Ausland nutzen?
Ja, die C24 Bank App kann weltweit genutzt werden, solange eine Internetverbindung besteht. Nutzer sollten jedoch beachten, dass bei der Nutzung im Ausland Roaming-Gebühren anfallen können. Es ist ratsam, sich vor Reisen über die genauen Konditionen bei Ihrem Mobilfunkanbieter zu informieren.
Welche Voraussetzungen muss mein Gerät erfüllen, um die C24 Bank App zu installieren?
Die C24 Bank App ist mit den meisten modernen Smartphones kompatibel. Für Android-Nutzer wird in der Regel ein aktuelles Betriebssystem, mindestens Android 8.0, empfohlen. iOS-Nutzer sollten mindestens die Version iOS 12.0 haben. Es ist wichtig, das Gerät regelmäßig zu aktualisieren, um alle Funktionen nutzen zu können.
Die besten Seiten von C24 Bank
Das sollten Sie bei C24 Bank beachten